Почему обещание «спишем долги всем» — плохой знак, даже если Вы в отчаянии
Андрей Калинченко — генеральный директор
Я Андрей Калинченко, генеральный директор ЮК «Точка Опоры». Обещание «спишем долги всем» — плохой знак: оно отвлекает от вопросов о Ваших долгах и имуществе. Когда денег на очередной платёж уже нет, особенно важно узнать, что именно сделает юрист до оплаты и какие риски он видит.
Коротко
- Обещание списать долги всем нельзя оценить без перечня обязательств, сведений об имуществе и документах.
- Алименты и некоторые другие требования сохраняются после банкротства; по судебному делу решение принимает суд.
- Плата за юридическое сопровождение и расходы на процедуру — разные суммы, их нужно видеть до подписания договора.
- Перед оплатой попросите специалиста письменно объяснить риски для залогового имущества и альтернативы банкротству.
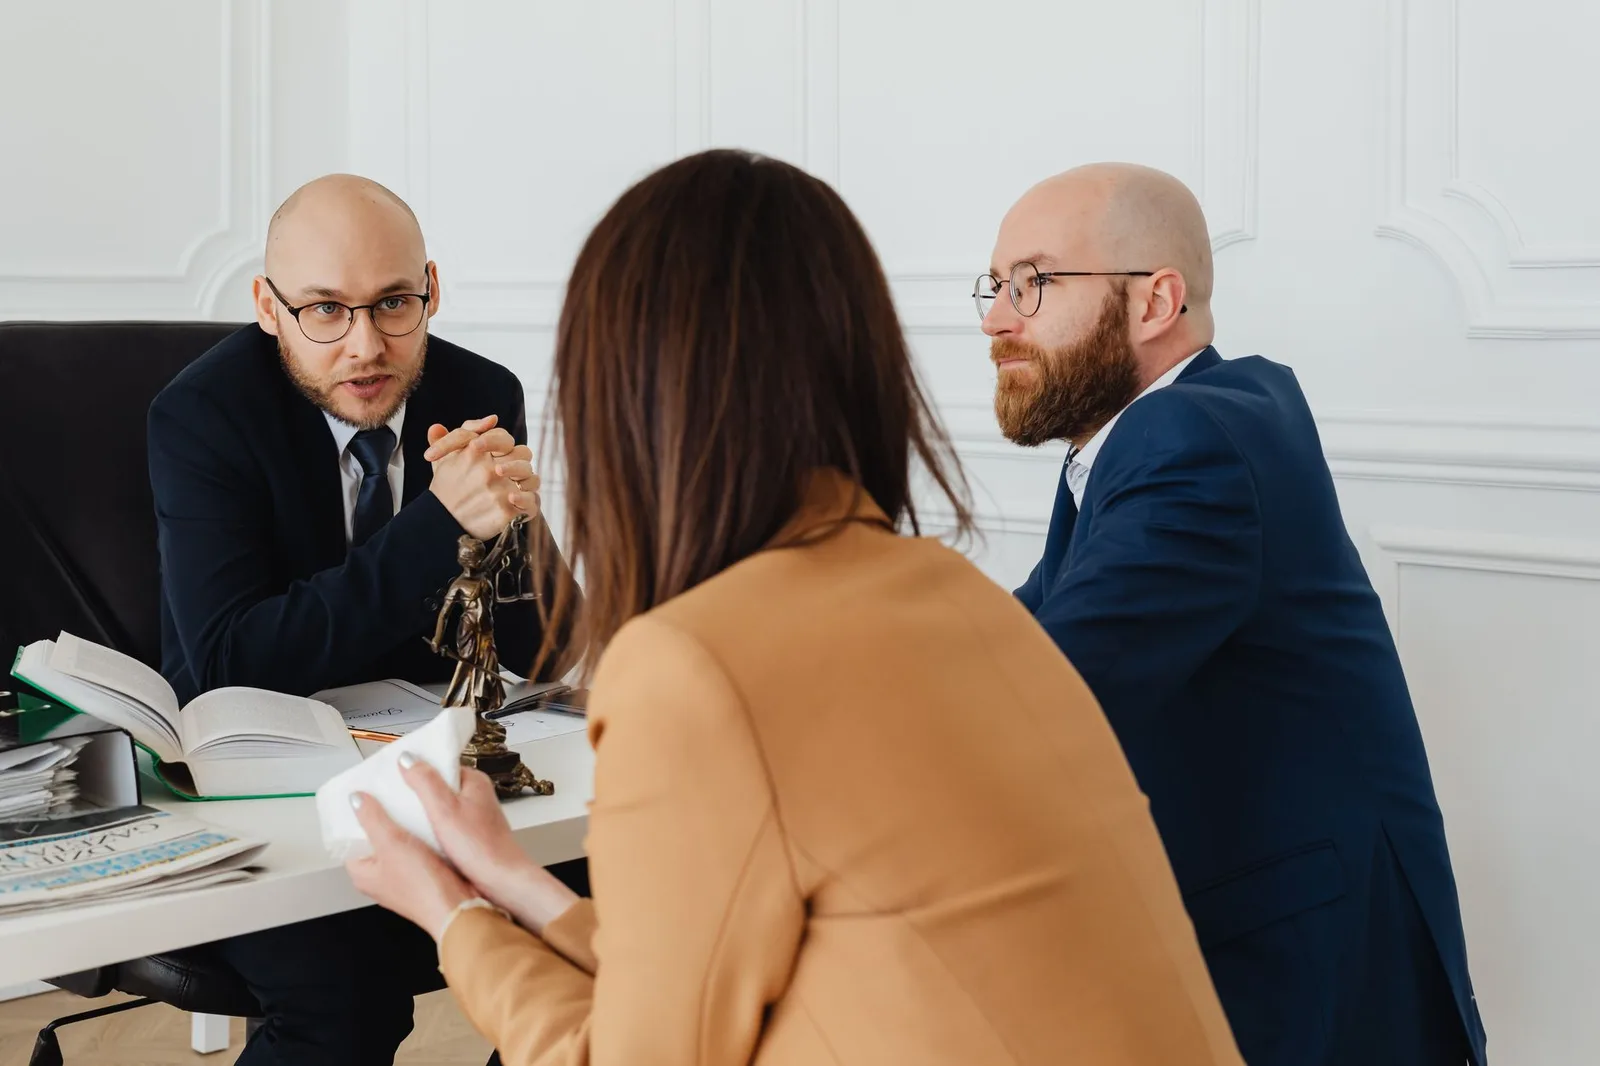
Почему обещание звучит так убедительно?
Когда кредиторы требуют деньги каждый день, обещание списать долги всем звучит как быстрый и легкий выход, и именно поэтому я советую остановиться перед оплатой. Ваша тревога нарастает с каждым днем, с каждым звонком. Кредиторы и коллекторы мастера сгущения туч над ситуацией. И специально представляют дело так, что выхода нет. Вы видите просрочку в приложении банка и думаете, чем закрыть следующий платёж. В такой момент фраза «100 % избавим от долгов» легко заменяет разговор о том, что именно произойдёт с Вашими обязательствами.
Меня настораживает слово «всем»: до разговора о кредиторах, доходе и имуществе никто ещё не знает, какой путь подходит конкретному человеку. Если предложение подходит каждому заранее, оно не учитывает того, что может изменить исход именно Вашего дела.
Чем Вы рискуете, даже если исполнитель не мошенник?
Даже добросовестный исполнитель может взять плату за процедуру, которая Вам не подходит, пока долги и расходы продолжают расти. Например, Вы подписали договор на судебное банкротство, но о залоговой машине и недавней продаже квартиры заговорили только после первого платежа. Теперь приходится разбираться с рисками, которых Вы не обсуждали до покупки услуги.
Плата за работу юриста не равна оплате за освобождение от долга. Юрист может подготовить документы и представлять Ваши интересы, но не вправе распорядиться будущим решением суда. Если состав услуг размыт, Вы можете заплатить за подачу заявления и отдельно столкнуться с расходами самой процедуры, не понимая заранее полной суммы.
- Деньги: внесённая оплата не вернёт Вам месяцы платежей по кредитам и не отменит расходы на процедуру.
- Время: пока Вы ждёте обещанного результата, кредиторы могут продолжать взыскание, пока закон не установит ограничения.
- Имущество: вопросы о залоге и сделках могут возникнуть уже внутри дела, когда поменять прежние действия нельзя.
Поэтому я спрашиваю, что именно человек получит до подачи заявления: список долгов, анализ имущества, варианты действий и смету. Если вместо ответа предлагают лишь оплатить договор сегодня, Вы рискуете купить уверенность, которой документально никто не обосновал.
Почему никто не может списать любой долг каждому?
Освобождение от долгов зависит от обстоятельств дела и закона, а решение по судебному банкротству принимает суд, а не продавец услуги. В судебном деле суд оценивает действия должника и кредиторов; при внесудебной процедуре действуют свои условия и порядок. Даже удачно начатое банкротство не означает, что исчезнут абсолютно все обязательства.
Например, алименты и требования о возмещении вреда жизни или здоровью сохраняются после завершения банкротства. Суд также может не освободить человека от обязательств, если суд установит недобросовестность, в частности если человек заведомо сообщил кредитору ложные сведения. Поэтому фраза «спишем любой долг» неверна уже на уровне перечня долгов.
Имущество тоже влияет на выбор. Залоговый автомобиль или ипотечная квартира требуют отдельного разбора; обещание «сохраним всё» без сведений о залоге ничего Вам не говорит. Иногда первым шагом становятся переговоры с кредитором или изменение платежей, а не заявление о банкротстве. Сравнение судебного банкротства, МФЦ и реструктуризации кредита или поможет увидеть разницу между этими путями.
Какие вопросы задать до оплаты?
Я бы попросил юриста сначала объяснить Ваши риски и варианты, а затем показать в договоре точный состав работы и полную стоимость. Начните с перечня кредиторов, сумм, просрочек, доходов, имущества и сделок с ним. Так юрист сможет говорить о Вашей ситуации, а Вы — сопоставить его ответ с рекламным обещанием.
Спросите, почему предложена конкретная процедура, что будет с залогом, какие долги останутся и какие платежи идут помимо вознаграждения компании. Затем откройте договор: кто оказывает услугу, что сделает по этапам, какие расходы включены и как прекращается работа. Устный ответ «всё под ключ» не заменяет этих условий.
Вопросы юристу перед договором
ФИО специалиста и название организации: ____
Дата разговора: ____

1. Какие мои долги и кредиторы учтены? ____
2. Какие обязательства могут сохраниться после процедуры? ____
3. Что произойдёт с моим жильём, залогом и другим имуществом? ____
4. Какие сделки с имуществом могут вызвать вопросы и почему? ____
5. Почему Вы предлагаете этот путь и какие есть альтернативы? ____
6. Что входит в оплату по договору, какие расходы оплачиваются отдельно? ____
7. Кто готовит документы, представляет меня и сообщает о ходе дела? ____
8. При каких условиях договор прекращается и как рассчитывается оплата выполненной работы? ____

Условия, которые прошу отразить в договоре: ____
Заполните этот лист во время двух разговоров с разными исполнителями. Сравнивайте конкретность ответов, а не силу обещаний: специалист, который видит риск, назовёт его до оплаты. Если Вам предлагают подписать бумаги сразу и отказываются объяснить судьбу имущества, сделайте паузу.
Разве уверенное обещание не подтверждает опыт юриста?
Уверенный прогноз после изучения документов полезен, но слова «спишем всем» не становятся точнее от числа успешно завершённых дел. Сильный довод в пользу исполнителя — дело с номером, понятной задачей и результатом. Однако результат одного человека нельзя перенести на Ваши долги, залог и историю сделок.
Например, среди дел ЮК «Точка Опоры» есть А14-758/2019: при сопровождении банкротства клиента списана задолженность 2 893 743 ₽. Это показывает итог конкретного дела, но не говорит, что человек с ипотекой, алиментами или спорной сделкой получит такой же исход. Я бы насторожился, если номер дела предъявляют вместо ответа на вопрос о Вашем имуществе.
Юристы подробно объяснили этапы процедуры, помогли с документами и сопровождали на всём пути, оставаясь на связи.
По отзыву клиентки ЮК «Точка Опоры» Кристины Адамс
Возражение понимаю: «Если специалисты уверены, почему бы им не обещать результат?» Потому что уверенность после изучения материалов выражается в прогнозе с основаниями и рисками. Исполнитель отвечает за качество своей работы; исход судебного спора оценивают по фактам дела. отказ от взаимодействия с коллекторами — ещё один способ оценить последовательность действий, а не рекламный лозунг.
Когда даже хороший специалист посоветует другой путь?
Если банкротство создаёт для Вас серьёзные имущественные риски или долг не подпадает под освобождение, сначала обсудите другие законные действия. Это граница моего тезиса: настораживает всеобщее обещание, а не уверенный совет специалиста, который изучил документы и объяснил, почему выбранный путь подходит именно Вам.
При ипотеке нужно отдельно обсудить залог и условия его сохранения по закону. Если среди обязательств есть алименты, банкротство не уберёт их. Если удержания уже идут из зарплаты, человеку может понадобиться работа с исполнительным производством; если посильный платёж возможен после изменения графика — разговор с кредитором о новых условиях.
В «Точке Опоры» мы подбираем варианты снижения долговой нагрузки и сопровождаем судебные и внесудебные процедуры, а также работу с кредиторами. Я предпочту сначала назвать слабое место плана, чем продать Вам уверенность на словах. Если выбор между процедурами пока непонятен, прочитайте как понять, подходит ли судебное банкротство.
С чего начать, если Вам уже обещали списать всё?
Не переводите деньги после одного обещания: запишите условия предложения и сравните их с письменным разбором Ваших долгов. «Мне обещали всё списать, но не спросили про машину» — уже достаточная причина задать вопросы из чек-листа выше. «Я не знаю, за что плачу отдельно» — причина открыть договор до подписания.
Сделайте маленький шаг: выпишите кредиторов, суммы, платежи и имущество на одном листе. Отметьте, какие обязательства обеспечены залогом и есть ли долги по алиментам. После этого прочитайте обзор судебного банкротства, МФЦ и реструктуризации: Вам будет проще спросить юриста, почему он предлагает один вариант вместо другого. Читайте также: Изменения в правилах списания долгов 2026: что важно?.
- Сохраните рекламное предложение и письменно задайте вопросы о долгах, имуществе и цене.
- Сопоставьте ответ с договором: там должны быть видны услуги, расходы и порядок оплаты.
- Если ответ сводится к «гарантии для всех», не оплачивайте договор до предметного разговора.
Выбирая исполнителя, Вы покупаете спокойствие и уверенность в завтрашнем дне. Ведь эта процедура определяет вашу дальнейшую судьбу на многие годы, а то и десятилетия вперед. Иногда и до конца жизни. Поэтому здесь важно не только напор и умение его умение убеждать, а вам неловко отказать, ведь на вас уже столько времени сил потратили. В первую очередь нужно задать себе вопрос: доверяю ли я этому человеку и организации. Очень важно при ответе быть в согласии с самим собой. Затем задать самому себе вопрос про компетенции и навыки этого специалиста и организации, в которую пришли за помощью. Затем нужно опять таки для себя ответить на вопрос о принципах в общечеловеческом понимании, не корпоративных. И только после троекратного доверяю, можно начать работать.
В итоге вы получаете не только понятную юридическую работу, но и уверенность в своем завтрашнем дне, уверенность в компетентности сотрудников организации, четкое понимание того, что вы смотрите в одном направлении и говорите на одном языке. И не получаете чужое механическое право решать судьбу долга, а значит и вашу судьбу.
Частые вопросы
Если юрист обещает гарантию списания, это мошенничество?
Само по себе обещание не доказывает мошенничество. Но без изучения документов оно не объясняет, какие долги могут сохраниться и что будет с имуществом. Попросите письменный разбор рисков и условий договора до оплаты.
Можно ли списать алименты при банкротстве?
Нет, обязательства по алиментам сохраняются после завершения банкротства гражданина. Если помимо кредитов есть алиментный долг, обсудите с юристом оба вида обязательств отдельно: рекламное «спишем всё» здесь вводит в заблуждение.
Правда ли, что при банкротстве сохранят любую квартиру и машину?
Нет. Единственное жильё защищено от взыскания с установленными законом исключениями, в частности для ипотечного залога; для сохранения ипотечного жилья действуют специальные условия. Залоговый автомобиль также требует отдельного разбора, обещать его сохранение заранее нельзя.
За что платить юристу, если итог зависит от суда?
За оговорённую в договоре работу: анализ ситуации, подготовку документов, представительство и сопровождение процедуры. До оплаты попросите разделить стоимость услуг юриста и расходы на саму процедуру, а также перечислить этапы работы.
#шаблоны документов #списание долгов #обещание списать долги #выбор юриста #банкротство физических лиц #долги по кредитам
Об авторе
Андрей Калинченко — генеральный директор