Судебное банкротство, МФЦ или реструктуризация: что реально выбрать в 2026 году
Андрей Калинченко — менеджер отдела продаж
Частая ошибка — искать один «самый выгодный» способ для всех: бесплатно через МФЦ, договориться с банком или сразу идти в суд. На практике это три разных сценария с разной целью, разными ограничениями и разной ценой ошибки. Разбирать их лучше не по рекламе, а по своей долговой ситуации, составу имущества и тому, насколько Вы ещё держите график платежей.
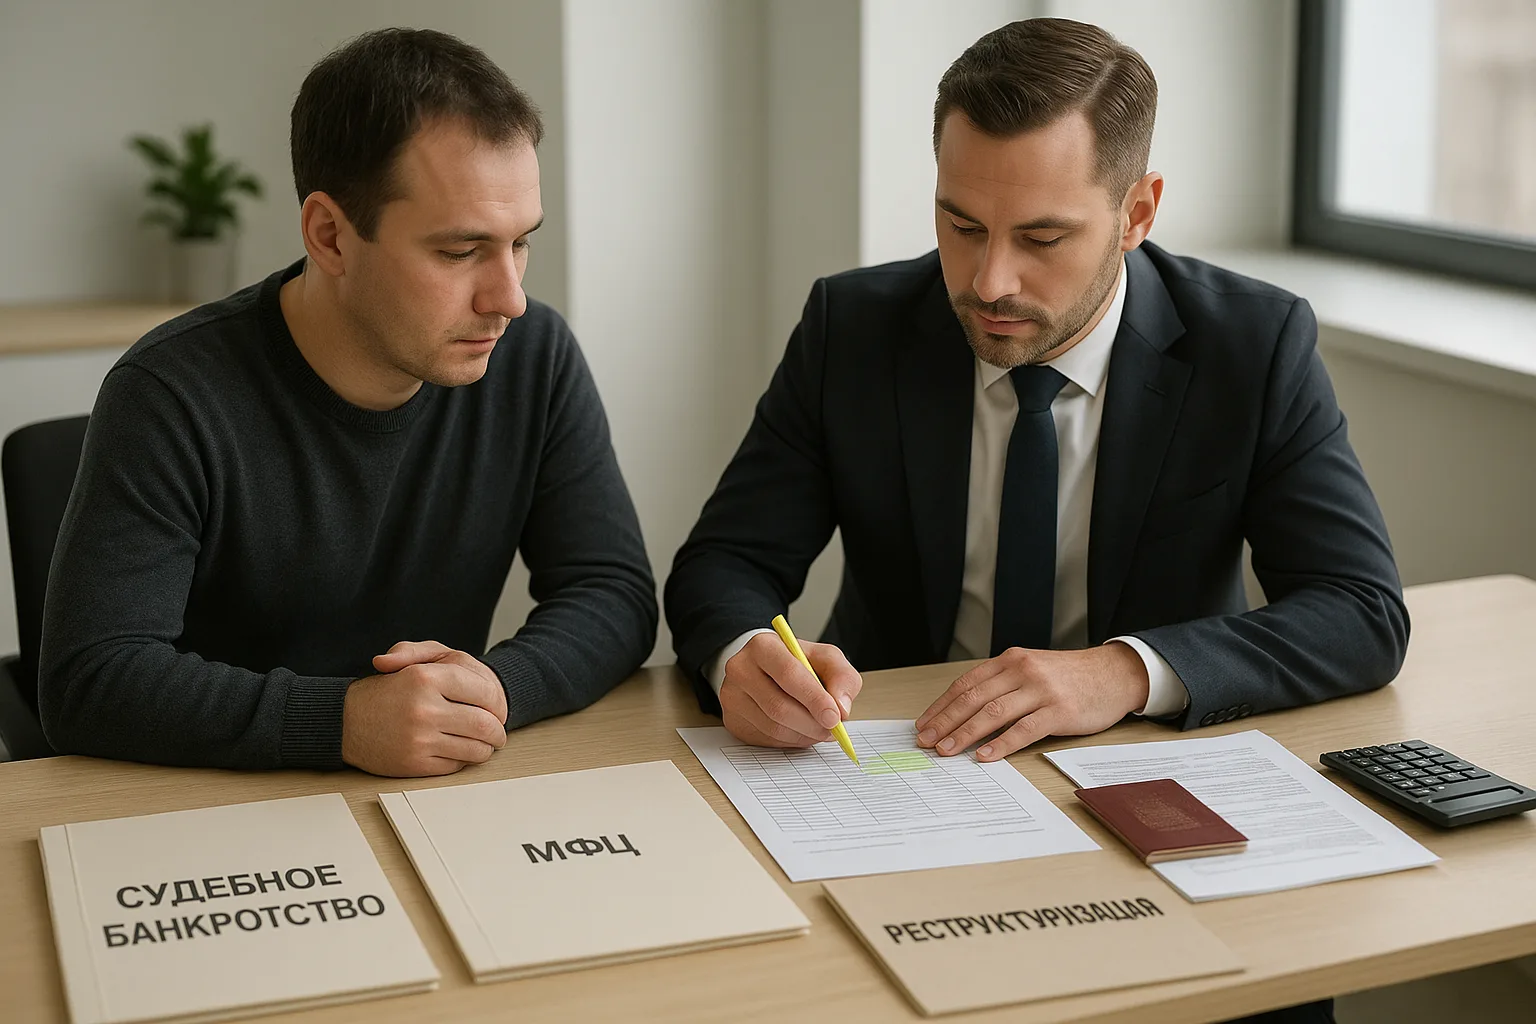
Я часто вижу одну и ту же развилку. Человек уже не справляется с платежами, но всё ещё надеется, что существует универсальный путь: либо быстро договориться с банком, либо пройти МФЦ «без последствий», либо подать на судебное банкротство и сразу всё закрыть.
Проблема в том, что эти варианты решают разные задачи. Один может снизить нагрузку, другой — подойти только узкому кругу людей, третий требует полноценной юридической подготовки и оценки рисков заранее.
Чем эти три варианта отличаются по самой цели?
Если говорить просто, реструктуризация нужна там, где доход ещё позволяет платить, но текущий график уже не выдерживается. Смысл такого шага — изменить условия: добиться более посильного платежа, пересобрать обязательства, попробовать мировое соглашение или иной формат договорённости с кредиторами.
Внесудебное банкротство через МФЦ — это не способ «облегчить платёж», а процедура для очень конкретных ситуаций, когда человек рассчитывает на списание долгов без суда, но только если его положение соответствует установленным условиям.
Судебное банкротство — это уже полноценная правовая процедура по ФЗ-127, когда долговая нагрузка стала системной, просрочки растут, кредиторы и взыскание давят, а решать вопрос половинчатыми мерами уже поздно. Об этом я подробно писал в статье как понять, подходит ли Вам судебное банкротство, а не МФЦ или рефинансирование. Читайте также: Изменения в правилах списания долгов 2026: что важно?.
Почему слово «бесплатно» вокруг МФЦ часто сбивает с толку?
МФЦ привлекает именно формулировкой: кажется, что можно списать долги без суда и без серьёзных затрат. Но в реальной жизни ключевой вопрос не в том, нравится ли человеку этот вариант, а подходит ли он ему вообще.
По материалам источников, которые мы изучаем в работе, внесудебная процедура доступна не всем и на практике подходит узкому кругу ситуаций. Именно поэтому попытка сначала «подождать МФЦ», а уже потом думать о другом пути, нередко превращается в потерю времени. А долг в это время не исчезает сам по себе.
Ещё один важный момент: если у человека есть имущество, спорные сделки или активное давление кредиторов, ориентироваться только на слово «бесплатно» опасно. В таких случаях цена ошибки может оказаться выше, чем цена своевременного правового анализа. Читайте также: Почему обещание «спишем долги всем» — плохой знак, даже если Вы в отчаянии.
Когда реструктуризация действительно помогает, а когда только оттягивает проблему?
Реструктуризация бывает полезной, когда у человека просадка по доходу временная, а не системная. Например, доход снизился, но остаётся понятный источник денег; просрочка ещё не разрушила отношения с банком окончательно; есть шанс выровнять график без нового витка долгов.
В такой логике реструктуризация — это рабочий инструмент. Она помогает выиграть время, снизить ежемесячную нагрузку и не заходить в более тяжёлый сценарий раньше, чем это действительно нужно.
Но если человек уже живёт в перекредитовании, закрывает старые платежи новыми займами, параллельно сталкивается с коллекторами или исполнительным производством, реструктуризация часто становится не решением, а паузой перед ухудшением. Внешне платёж может стать ниже, но сама долговая конструкция при этом не лечится.
- Реструктуризация уместна, если доход ещё позволяет исполнять новый график.
- Она слабее работает, если просрочки стали системными и долг уже расползается по нескольким кредиторам.
- Если проблема не временная, а структурная, отсрочка без общего плана может только увеличить потери времени и нервов.
Что учитывать, если для Вас главный вопрос — имущество?
Когда человек выбирает между МФЦ, реструктуризацией и судебной процедурой, он почти всегда спрашивает не только про долг, но и про имущество: квартиру, автомобиль, переводы между родственниками, старые сделки. И здесь опаснее всего принимать решение по короткому рекламному обещанию.
В нашей практике мы отдельно разбираем риски заранее: что происходило со сделками, что может вызвать вопросы, где есть реальная угроза спора, а где страхи преувеличены. Именно поэтому вопрос имущества нельзя оценивать в отрыве от всей ситуации. Я отдельно разбирал это в материале как сохранить имущество при банкротстве: что можно сделать заранее, а что уже поздно.
Если говорить честно, ни один из трёх путей не стоит выбирать по принципу «мне пообещали, что всё точно будет хорошо». Корректный разговор всегда начинается с анализа документов, кредиторов, стадии взыскания и состава активов.
Как понять, что пора смотреть не на рекламу, а на правовой анализ?
Есть несколько признаков, что выбирать путь «на глаз» уже рискованно. Платежи держатся только за счёт новых займов. Банков и кредиторов стало несколько. Начались звонки и давление. Появились исполнительные производства или риск удержаний. Есть имущество, за которое человек особенно боится.
В такой точке лучше не спорить абстрактно, что «лучше вообще». Лучше разбирать, какая цель реалистична именно сейчас: восстановить платёжную дисциплину, попробовать внесудебный порядок или готовиться к судебной процедуре. Иначе можно потерять месяцы на вариант, который изначально не подходил.
Если давление уже идёт со стороны взыскателей, полезно параллельно понимать и тактику защиты. Для этого у нас в блоге есть разбор что делать, если звонят коллекторы и давят на родственников.
Какой путь чаще оказывается реалистичным в 2026 году?
Универсального ответа здесь нет — и это, пожалуй, самый важный вывод. МФЦ выглядит привлекательно, но подходит не каждому. Реструктуризация полезна там, где платёжеспособность ещё можно восстановить. Судебное банкротство чаще становится предметным вариантом тогда, когда долговая нагрузка уже неуправляема и нужен системный правовой маршрут, а не временная передышка.
Поэтому я бы советовал смотреть не на громкость обещания, а на три вещи: Ваш текущий доход, стадию взыскания и риски по имуществу. Именно эта связка обычно быстро отсеивает неподходящие сценарии.
Худшее решение в долгах — не ошибиться с названием процедуры, а месяцами держаться за вариант, который Вам изначально не подходит.
Андрей Калинченко
Что я бы советовал забрать с собой из этого сравнения?
Если Вам ещё по силам платить после пересмотра условий — имеет смысл смотреть в сторону реструктуризации. Если ситуация действительно укладывается в требования внесудебной процедуры — можно оценивать МФЦ. Если же долги уже стали системной проблемой, а на кону ещё и имущество, спокойнее сначала делать правовой разбор и только потом выбирать маршрут.
И честно скажу, когда эта статья Вам не подойдёт: если Вы ищете ответ по одному частному нюансу — например, только по ипотеке, только по уже открытому исполнительному производству или только по рискам конкретной сделки. В таких случаях общий обзор полезен лишь как карта, а решение всё равно принимается по документам.
Частые вопросы
Что лучше выбрать сначала: МФЦ или сразу судебное банкротство?
Сначала лучше выбирать не процедуру, а критерии. Если ситуация объективно подходит под внесудебный порядок, его можно рассматривать. Но если есть сомнения по условиям, имуществу или стадии взыскания, безопаснее сначала сделать правовой разбор, чтобы не потерять время на заведомо неподходящий маршрут.
Реструктуризация долга — это альтернатива банкротству или временная мера?
Бывает и так, и так. Если снижение дохода временное, а новый график реально исполним, реструктуризация может помочь. Если же человек уже живёт в перекредитовании и просрочки стали системными, она часто лишь отодвигает более серьёзное решение.
Если у меня есть имущество, МФЦ мне точно не подойдёт?
Оценивать это по одной фразе рискованно. Вопрос не только в самом факте наличия имущества, но и в общей правовой картине: какие активы есть, какие сделки были раньше, на какой стадии находится взыскание. Поэтому здесь особенно важно не гадать по рекламе, а смотреть документы.
Об авторе
Андрей Калинченко — Менеджер отдела продаж